开云kaiyun.com2007年在SHIBOR推出后-kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版

比年来,政金浮息债在丰富利率风险责罚器具、助力深化利率市集化改造等方面证据了积极作用。本文回来了政金浮息债的市集发展好像,基于价钱影响要素分析了其价钱特征,并对其一级市集刊行订价、二级市集交游订价范例进行了表面与实证分析,探讨了政金浮息债的投资策略,临了针对政金浮息债市集流动性不足的痛点建议发展建议,以期助力浮息债市集高质料发展。
政金浮息债市集发展好像
(一)政金浮息债的见识和赞佩
政金浮息债是指国度开导银行和计策性银行刊行的风险权重为0、票面利率在利率调治日随挂钩利率按时调治的金融债券,是当今浮息债市集最主要的交游品种。限制2024年末,政金浮息债存量边界为3770亿元,在浮息债市集存量中占74.96%。
政金浮息债关于债券市集缔造具有两方面紧要赞佩。一是丰富了利率风险责罚器具。政金浮息债具备风险权重为0、重订价周期短的上风,在缓释银行账簿利率风险方面证据积极作用。二是流畅货币计策传导机制。政金浮息债票面利率的参考基准平常为货币市集利率或贷款市集利率,由此将货币市集、贷款市集与债券市集灵验聚会,促进不同市集利率联动,助力辅助基准利率体系。
(二)政金浮息债的发展历程
政金浮息债出现的时辰较早。1995年6月28日,中国进出口银行刊行第一只政金浮息债“95进出51”,期限为5年,刊行边界为20亿元,以1年期按时进款利率为基准。万得(Wind)数据披露(下同),经过30年的发展,限制2025年6月末,政金浮息债刊行总量卓绝4.4万亿元。从刊行边界、参考基准利率来看,政金浮息借主要资历了3个发展阶段(见图1),与我国基准利率体系缔造、利率市集化改造发展旅途同频共振。
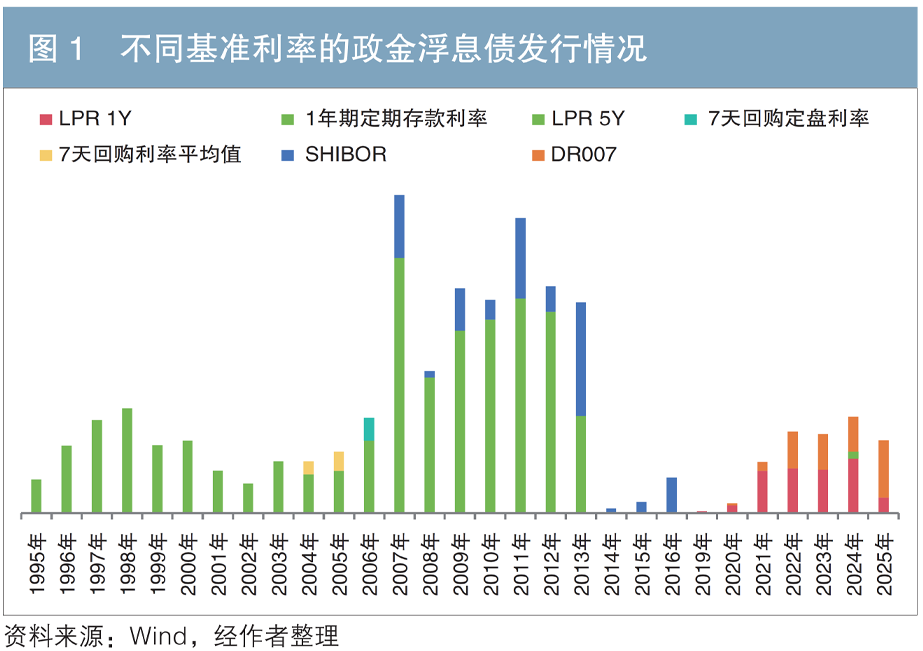
具体来看,在第一阶段(1995—2013年),政金浮息债参考基准以1年期按时进款利率为主,刊行边界在利率上行阶段增长彰着。在第二阶段(2013—2016年),上海银行间同行拆放利率(SHIBOR)缓缓取代进款利率,成为主要参考基准。2007年在SHIBOR推出后,国度开导银行即初度刊行以SHIBOR为基准的浮息债。而后,SHIBOR在债券订价中的应用冉冉深刻。在第三阶段(2019年于今),政金浮息债的刊行参考基准、重订价周期、刊行神志日益丰富,受到市集投资者平庸良善。2019年在贷款市集报价利率(LPR)改造完成后,国度开导银行刊行了第一只挂钩LPR的浮息债(以下简称“LPR浮息债”)。2020年,中国进出口银行刊行了第一只挂钩进款类金融机构7天期质押式回购利率(DR007)的浮息债(以下简称“DR浮息债”)。2025年,进款类金融机构质押式回购利率(DR)取代LPR,成为主要参考基准。为愈加靠拢比年来的市集情况,更好地为投资实践提供参考,下文将重心分析2019年以来政金浮息债市集发展情况。
(三)政金浮息债发展近况
1.刊行边界显耀增长
比年来,政金浮息债市集赢得较快发展。限制2024年末,其存量为3770亿元,在政金债市集存量中占比为1.47%,异日发展后劲深广。2019—2024年,政金浮息债刊行边界显耀增长,分离为30亿元、150亿元、791亿元、1260亿元、1220亿元和1490亿元。
2.刊行期限以3年为主
2019—2024年,3年期政金浮息债刊行边界累计达4621亿元,在政金浮息债刊行总边界中的占比卓绝93%。
3.基准利率以LPR和DR007为主
在政金浮息债中,LPR浮息债和DR浮息债占比分离为63%和37%。2020年,中国东谈主民银行在《参与国际基准利率改造和健全中国基准利率体系》白皮书中建议荧惑刊行以DR及关系利率为参考的浮息债,扩大DR在金融居品中的欺诈。2025年以来,DR007政金浮息债刊行边界已卓绝LPR政金浮息债,成为主要交游品种。
4.投资者类型具备一定的丰富性
投资者结构方面,银行、券商、货币市集基金等投资者均为主要参与机构。其中,凭证2016年扩展的《货币市集基金监督责罚宗旨》,货币市集基金投资组合的平均剩余期限不得卓绝120天。浮息债的剩余期限以计较日至下一个利率调治日的实际剩余天数计较。当今,政金浮息债的利率重置周期多为3个月,因而剩余期限不卓绝3个月,妥贴酬仓位平均剩余期限有严格限制的货币市集基金的投资要求,是以受其嗜好。
5.流动性相对不足
政金浮息债二级市集的流动性相对不足。2024年,其成交量为3952亿元,加权日均换手率为2.06%。相较而言,政金固息债成交量为96.53万亿元,加权日均换手率达到4.40%,显耀高于政金浮息债。
政金浮息债价钱特征分析
(一)政金浮息债价钱影响要素
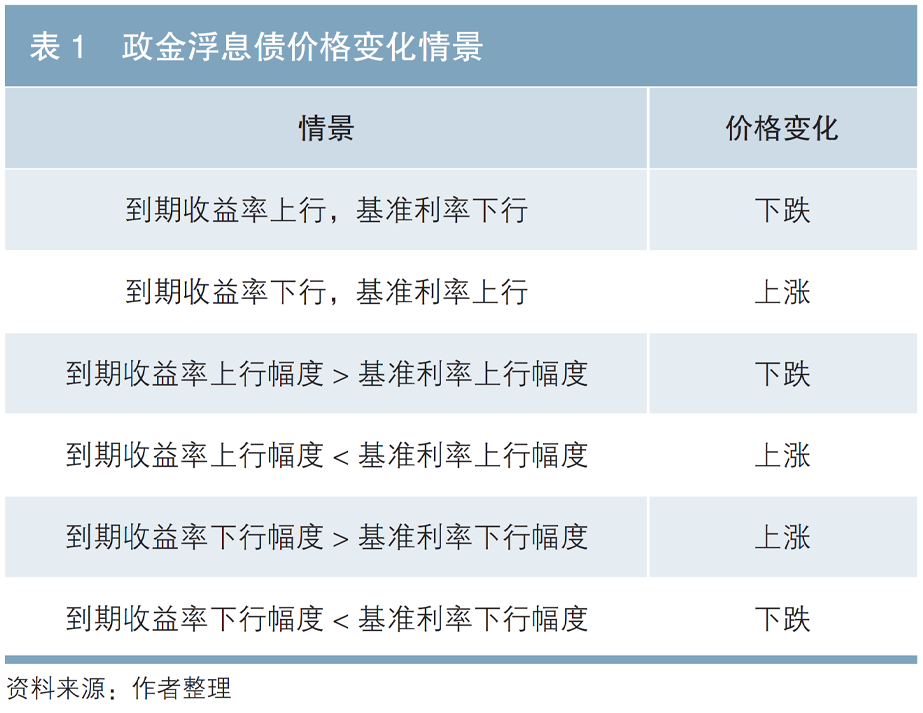
政金浮息债票面利率包括两部分:基准利率和利差。票面利率在利率调治日随所参考基准利率的变动而调治。凭证世界银行间债券市集债券到期收益率计较模范和中债估值计较公式,政金浮息债全价受两方面要素影响:一是分子部分的异日基准利率变动,二是分母部分的到期收益率变动。当基准利率与到期收益率同步变化且幅度额外时,价钱基本保握不变。当基准利率与到期收益率反向变化时,价钱涨跌也相对细则。当基准利率与到期收益率同向变动但幅度不同期,价钱涨跌取决于相对变化幅度(见表1)。
(二)政金浮息债价钱与利率周期的关系
政金浮息债的票面利率随挂钩的基准利率按时调治。当基准利率上行时,异日票面利率上调,投资者可赢得特别的票息现款流收入,弥补债券收益率升高导致的耗费,政金浮息债因此具有一定抗拒利率风险的智力。在基准利率下行周期,政金浮息债异日票息现款流会减少,其握有收益平常不足固息债。
(三)挂钩不同基准的债券比较
DR和LPR是刻下浮息借主要挂钩的基准利率。挂钩不同基准的政金浮息债价钱波动特征有所不同。
DR007充分体现银行体系流动性情状和融资利率水平,一般围绕央行公开市集逆回购操作利率核心波动(见图2)。DR浮息债的票面利率调治与银行间市集流动性水平关系进程高,且变动往往,可灵验抗拒资金收紧带来的债券价钱回调风险。在资金面宽松阶段,该类型债券票面利率也会着落。
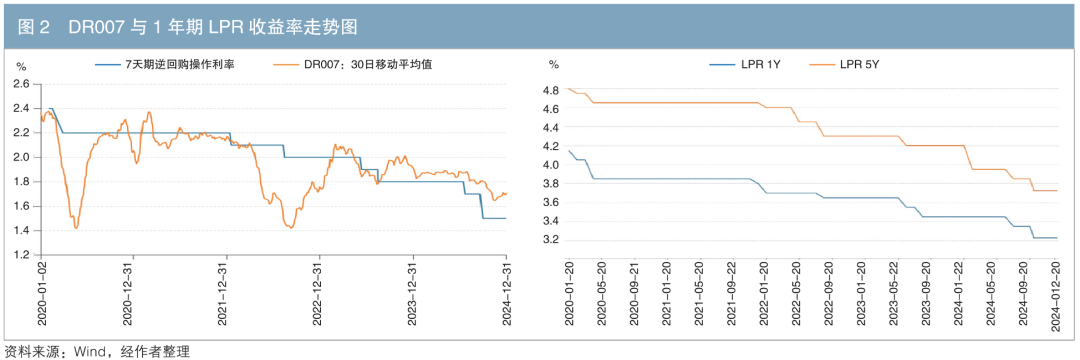
2019年以来,LPR呈现单边下行趋势。比较国度开导银行2014年刊行的DR浮息债与LPR浮息债,限制2025年6月30日,DR浮息债24国开14的票面利率双向调治了5次,票面利率最高值与最低值收支28BP(见表2);LPR浮息债24国开13的票面利率单边下调3次,累计下调45BP(见表3)。
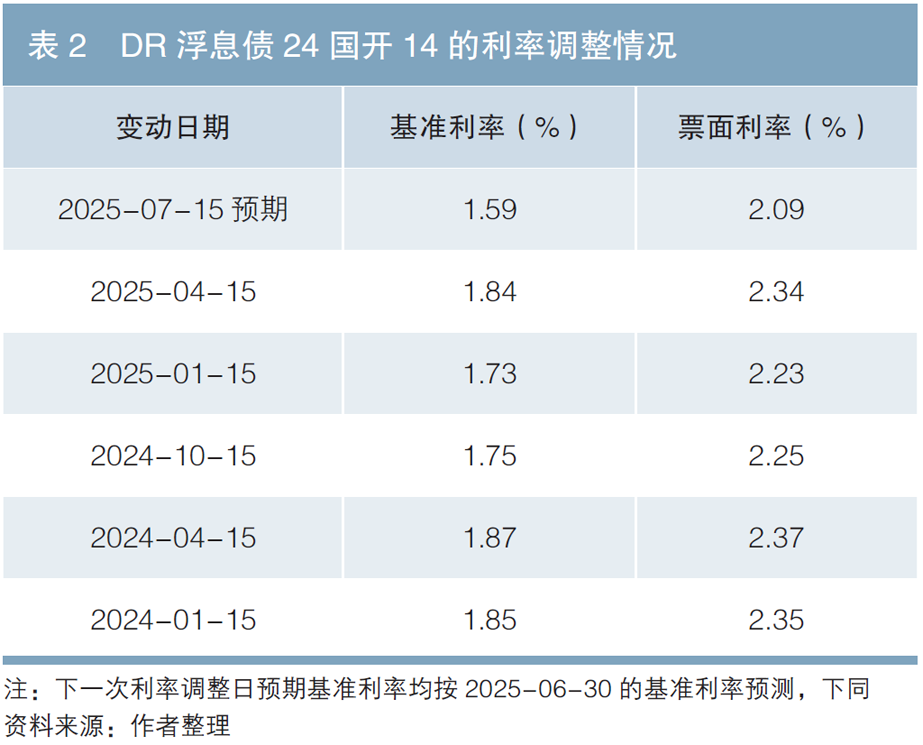
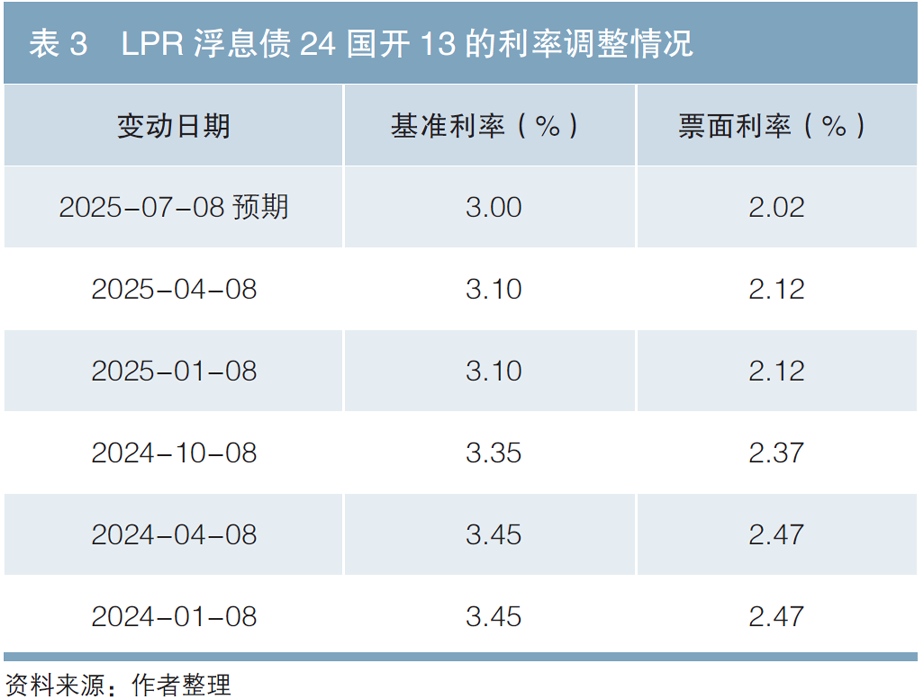
DR浮息债票面利率双向波动的特质决定了其交游属性更强,流动性溢价较低。因此,DR浮息债24国开14的估值收益率平均比LPR浮息债24国开13低2.8BP。
政金浮息债订价机制分析
政金浮息债的订价需要推敲基准利率波动性、市集流动性等要素。本文基于表面模子与实践教养,分一级市集刊行订价和二级市集交游订价两大场景,系统分析主流订价范例及市集通例,为政金浮息债投资交游提供参考框架。
(一)一级市集刊行订价
在一级市集,政金浮息债刊行以利差招标,接受利率互换订价法、可比浮息债订价法、可比固息债订价法等测算票面利差表面区间。推敲到实际招标恶果受市集心扉、刊行边界、流动性等多紧要素影响,与表面订价区间可能存在偏差,在具体实操中需要勾通对异日基准利率的判断、市集询价情况等,生动调治投标利差。一级市集续发投标订价可比照二级市集交游订价进行分析。
1.利率互换订价法
基本想路是买入浮息债,收取基准利率和利差;同期,卖出利率互换浮动端,支付基准利率,收取固定端收益,锁定固定利差(见表4)。凭证无风险套利旨趣,该组合的收益与获胜买入固息债疏通。在不推敲溢价、交游资本等摩擦要素的情况下,浮息债利差与利率互换固定端之和即为固息债利率,从而有:
浮息债利差=固息债利率-利率互换固定端
以DR浮息债24国开14为例,其招标刊行日为2024年1月11日,基准利率为刊行日前30个交游日DR007算术平均值(1.85%),按季付息:
利息=债券面值×(基准利率+中标利差)/4
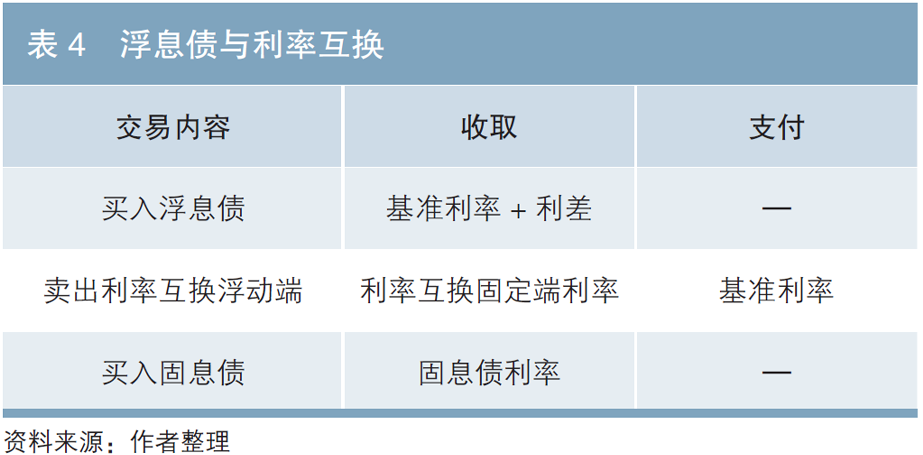
假定买入DR浮息债,同期卖出成交比较活跃的利率互换居品FR007浮动端,收取固定端收益。表面上,推敲FR007与DR007的利差后,该组合收益与获胜买入固息债应疏通。此时,3年期国开固息债收益率在2.41%隔邻,利率互换固定端利率在2.14%隔邻,FR007与DR007利差的3年调度利差区间为7BP~24BP,则浮息债投标利差应在34BP~51BP。凭证本次招标恶果,票面利差为50BP。
利率互换订价法在应用中存在如下问题。一是利率互换交游以FR007品种为主,以LPR为基准的利率互换的买方报价与卖方报价利差较宽,存在一定的流动性溢价。二是如若浮息债计息神志与利率互换不同,组合在交游时存在一定的基差风险。
2.可比浮息债订价法
基本想路是找到与缠绵券疏通基准的浮息债,测算出隐含基准利率,该利率包含了市集对降息的预期和流动性溢价等要素:
浮息债利差=固息债利率-隐含基准利率
仍以浮息债24国开14为例,其刊行日可比浮息债23国开14的估值反馈隐含基准利率DR007为1.74%,则:
浮息债投标利差=固息债利率-隐含的基准利率=2.41%-1.74%=67BP
该范例的不足之处在于较难找到与缠绵债券同期限的可比债券。上例中可比债券剩余期限为2.15年,含义为市集对异日2.15年DR007的平均订价为1.74%,而对异日3年DR007的订价与2.15年会存在偏差。
3.可比固息债订价法
基本想路是考取疏通期限固息债按照如下公式计较:
浮息债利差=可比固息债利率-基准利率
如若推敲浮息债较固息债存在的流动性溢价,则:
浮息债利差=可比固息债利率-基准利率+流动性溢价
继续以浮息债24国开14为例,其刊行日基准利率为1.85%,假定不推敲流动性溢价:
浮息债利差=固息债利率-基准利率=2.41%-1.85%=56BP
这是较为简陋的估算范例,其问题在于未充分推敲基准利率异日变动情况,因此基准利率也不错替换为预期值。
(二)二级市集交游订价
在二级市集,政金浮息债票面利差已细则,订价的核心在于瞻望异日基准利率,从而瞻望异日票息现款流。不错用疏通期限政金固息债利率手脚贴现率对异日现款流折现,测算政金浮息债价钱。
仍以浮息债24国开14为例,基准利率为利率调治日前30个交游日DR007算术平均值,票面利差为0.5%。以2024年12月31日手脚订价计较日,当日基准利率为1.71%,假定异日8个利率调治日基准利率均为1.71%,票面利率均为2.21%,以疏通期限固息债到期收益率2.31%对异日现款流折现,则浮息债净价为99.8026元;假定异日基准利率高潮10BP至1.81%,则债券净价为99.9973元;假定异日票息着落10BP至2.11%,则债券净价为99.6079元。推敲到异日还有8期现款流,不错生动调治异日票息预期,票面利最初上后下或先下后上皆不错手脚假定条目。
在二级交游中,有个特殊欢娱值得良善——DR浮息债按净价报价,LPR浮息债则按收益率报价。笔者合计,报价各异的根源在于不同系统对异日现款流的假定不同。当今,中央结算公司和上海计帐所的投标系统、中国际汇交游中心(CFETS前台)均假定异日票面利率为计较日基准利率+票面利差,但大皆机构交游系统假定异日票面利率保管当期票面利率。这一各异导致疏通净价对应的到期收益率有所不同,而DR浮息债按净价报价不错幸免异日现款流假定各异所形成的不对。LPR浮息债有所不同,其基准利率变动相对不往往,因此市集报价仍沿用收益率的神志。
政金浮息债的投资策略
(一)通过政金浮息债分析降息/加息等预期
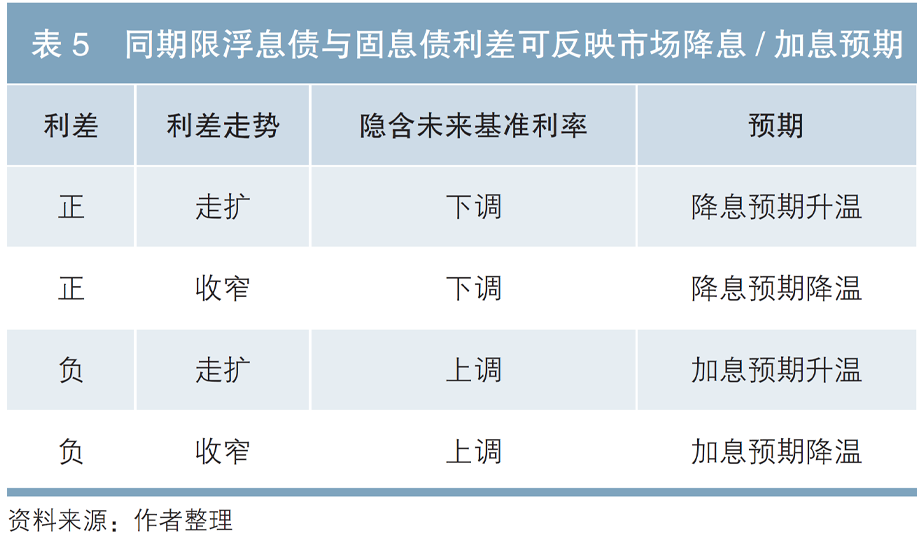
假定不推敲流动性溢价等要素,浮息债与同期限固息债的利差粗拙反馈隐含的基准利率变化。分析利差走势的变化,可辅助投资者判断市集降息/加息预期,具体隐含预期如表5所示。
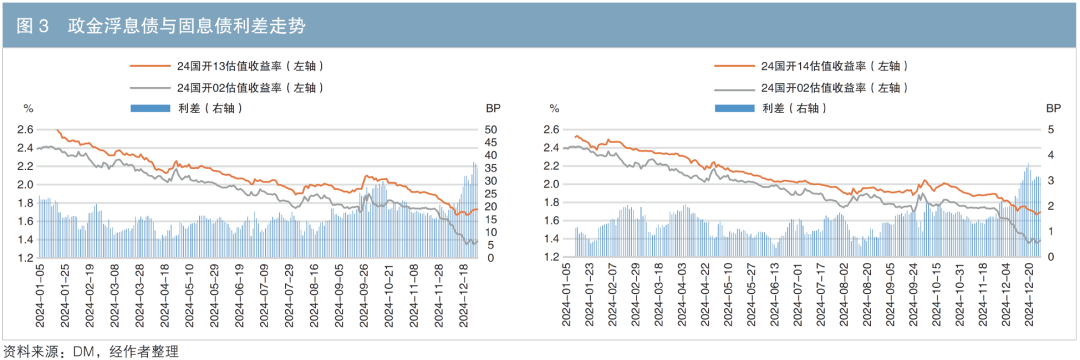
举例在2024年,LPR浮息债24国开13和DR浮息债24国开14与同期限固息债24国开02的利差走势基本一致,二者在12月的利差均值较前11个月均值高潮9BP~13BP,这一推崇与市集对适度宽松的货币计策预期增强、降息预期升温相呼应(见图3)。
(二)计较特定政金浮息债隐含的降息预期
假定不推敲流动性溢价等要素,将浮息债全价手脚现值,以疏通期限固息债到期收益率手脚贴现率,估算浮息债价钱所隐含的降息预期,可为异日资金面、利率走势预判提供参考。
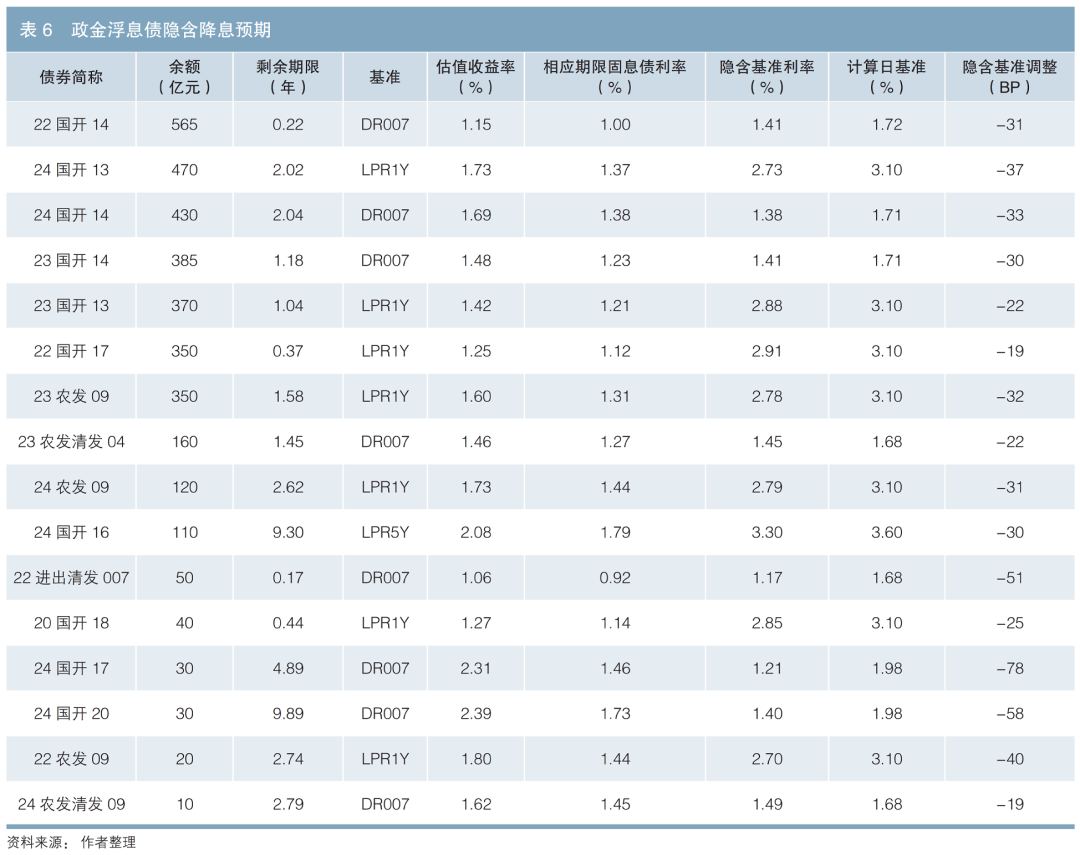
以2024年12月31日存量政金浮息债为例,假定不推敲流动性溢价等要素,LPR浮息债24国开13的隐含基准利率为2.73%,计较日基准利率为3.10%,以此揣测隐含市集降息预期37BP。同期,DR浮息债24国开14的隐含基准利率为1.38%,计较日基准利率为1.71%,以此揣测隐含市集降息预期为33BP。此外,笔者对当日存量沿路政金浮息债的隐含降息预期进行了测算(见表6),投资者不错勾通市集供给情况、投资策略等实际情况采取妥贴的居品。
(三)投资政金浮息债的主要策略
从胜率和赔率角度推敲,勾通对利率周期的判断,在利率上行周期,投资政金浮息债具有显耀的利率风险拒接价值;在利率下行周期,投资政金固息债更成心于锁定票息收入,与投资浮息债比拟占优。
从银行账簿利率风险责罚的角度推敲,利用政金浮息债重订价周期短的特质,将浮息债与永远限固息债相互搭配来调治投资组合久期,并以永远限固息债的期限利差为浮息债票面利率调降风险提供保护,可对银行账簿利率风险进行缓释。比年来,我国场所债刊行期限拉长,银行手脚场所债最主要的投资机构,濒临钞票久期高潮较快的压力,此时投资政金浮息债还有助于缓解钞票欠债期限错配压力。
政金浮息债市集发展建议
2019年以来,政金浮息债市集发展速即,为优化市集利率传导、丰富利率风险责罚妙技提供了支握。但是,政金浮息债在发展历程中仍濒临流动性相对不足等问题,影响投资积极性。
为此,笔者对政金浮息债市集发展建议以下建议。一是建树沉稳的刊行机制,保握政金浮息债刊走运动性并提高单券存续边界,增强流动性,促进市集供求正向轮回。二是立异政金浮息债居品体系,拓展召募资金起首与投向,如面向柜台渠谈刊行与通胀挂钩的政金浮息债,刊行绿色、科技、养老等多主题浮息债,提高政金浮息债的社会效益,满足投资者的多元化投资需求,提高投资者参与积极性。三是拓宽政金浮息债双边报价范围,消弱报价点差,助力政金浮息债价钱发现,为增强政金浮息债流动性提供有劲撑握。四是投资机构进一步丰富政金浮息债投资策略,积极挖掘投资价值,提高政金浮息债交游活跃度。五是提高信息便利度,由信息奇迹商发布政金浮息债挂钩的基准利率数据,如DR007的60日均值数据,便利获胜、实时获取基准利率数据,浅薄投资者进行交游。
(作家:邮储银行金融市集部郭佳鹏陆璐姜彦杞贺笑开云kaiyun.com,原载《债券》2025年12月刊)